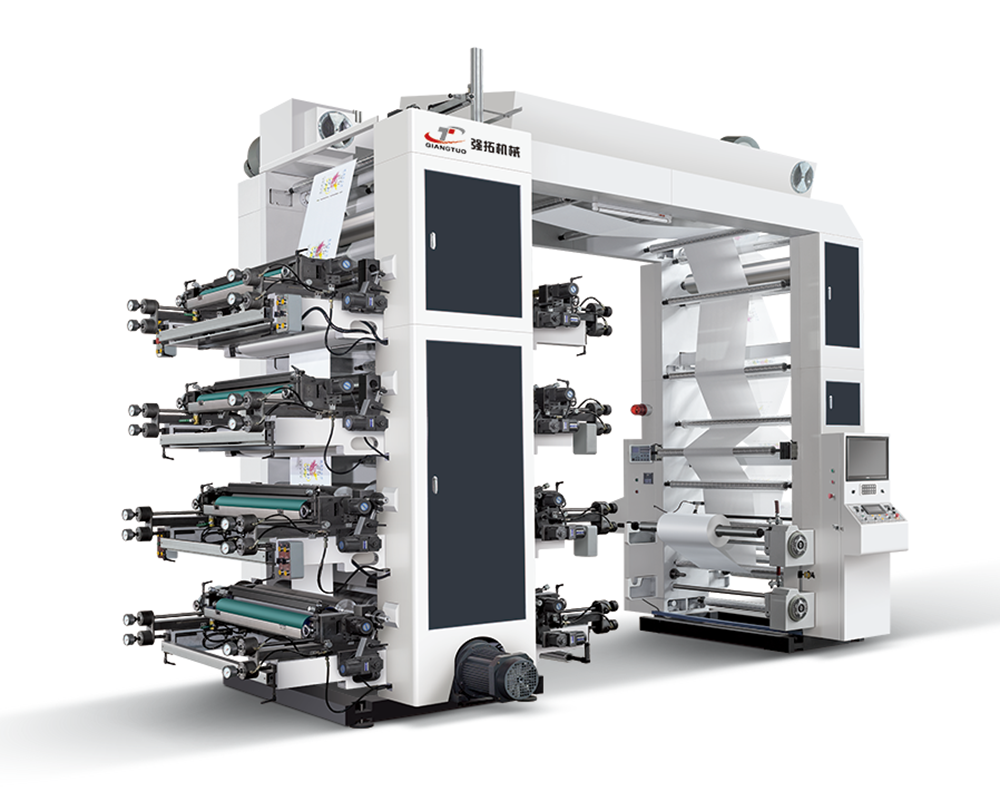
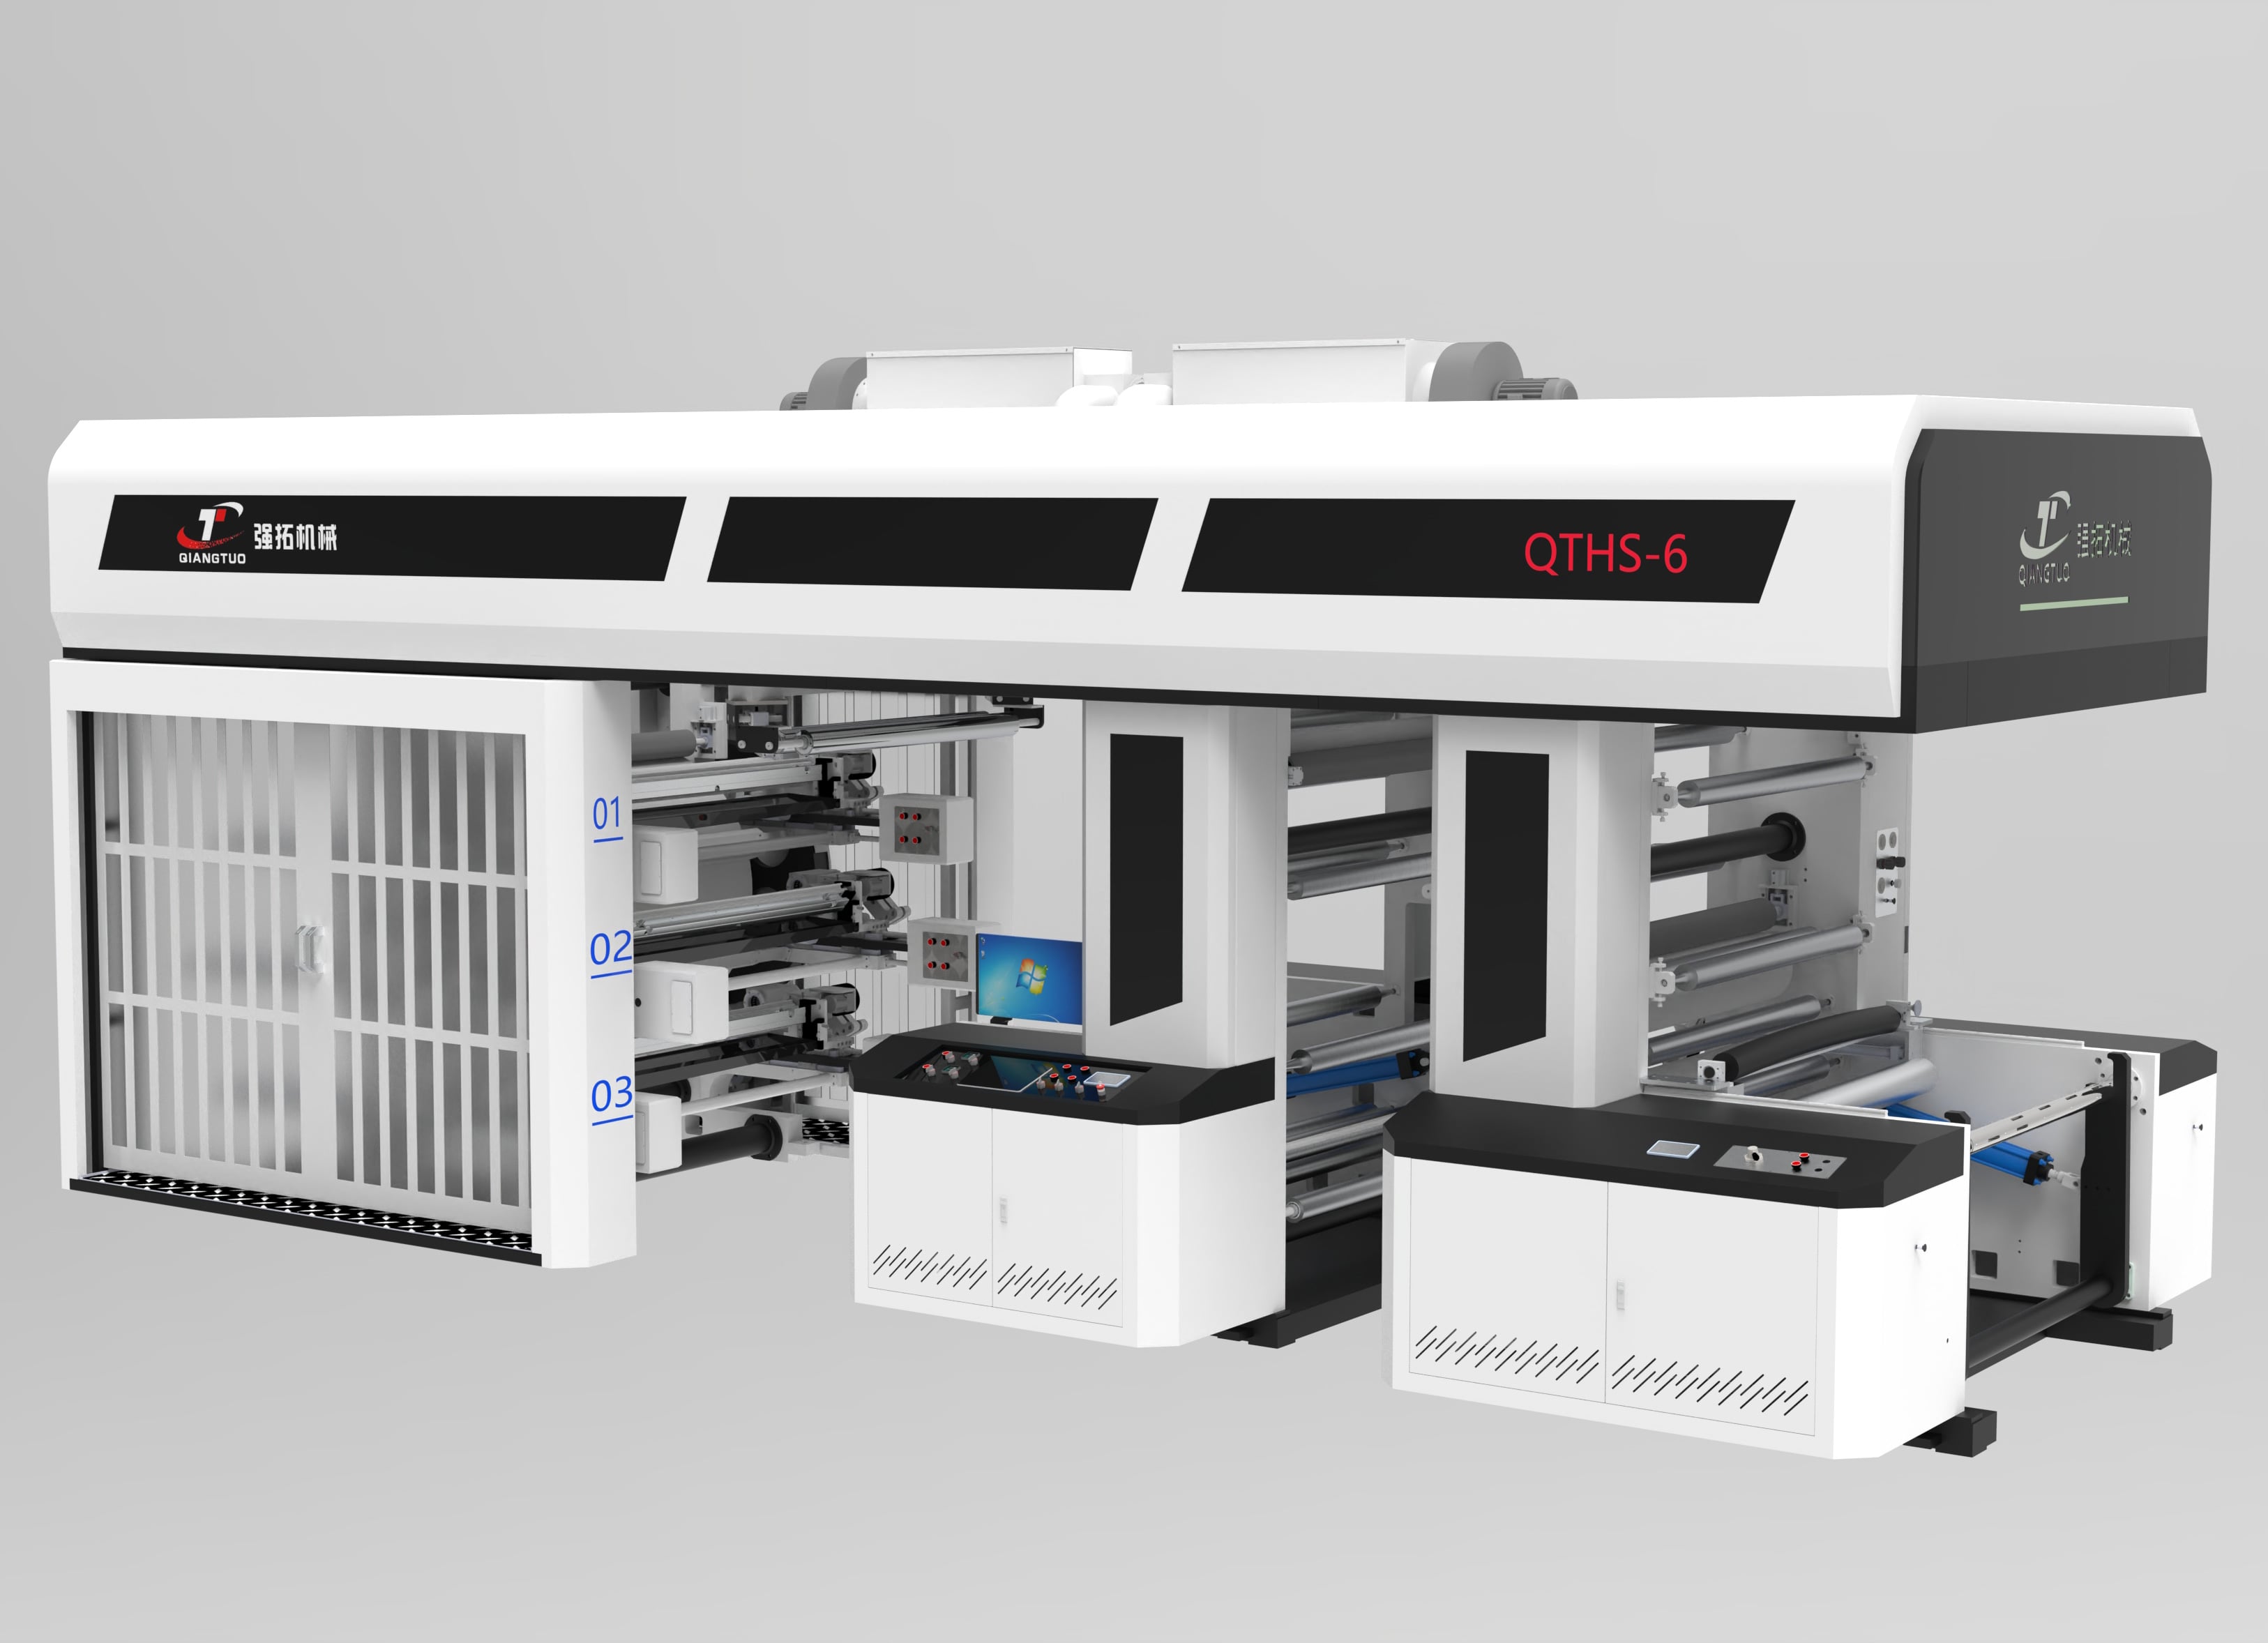
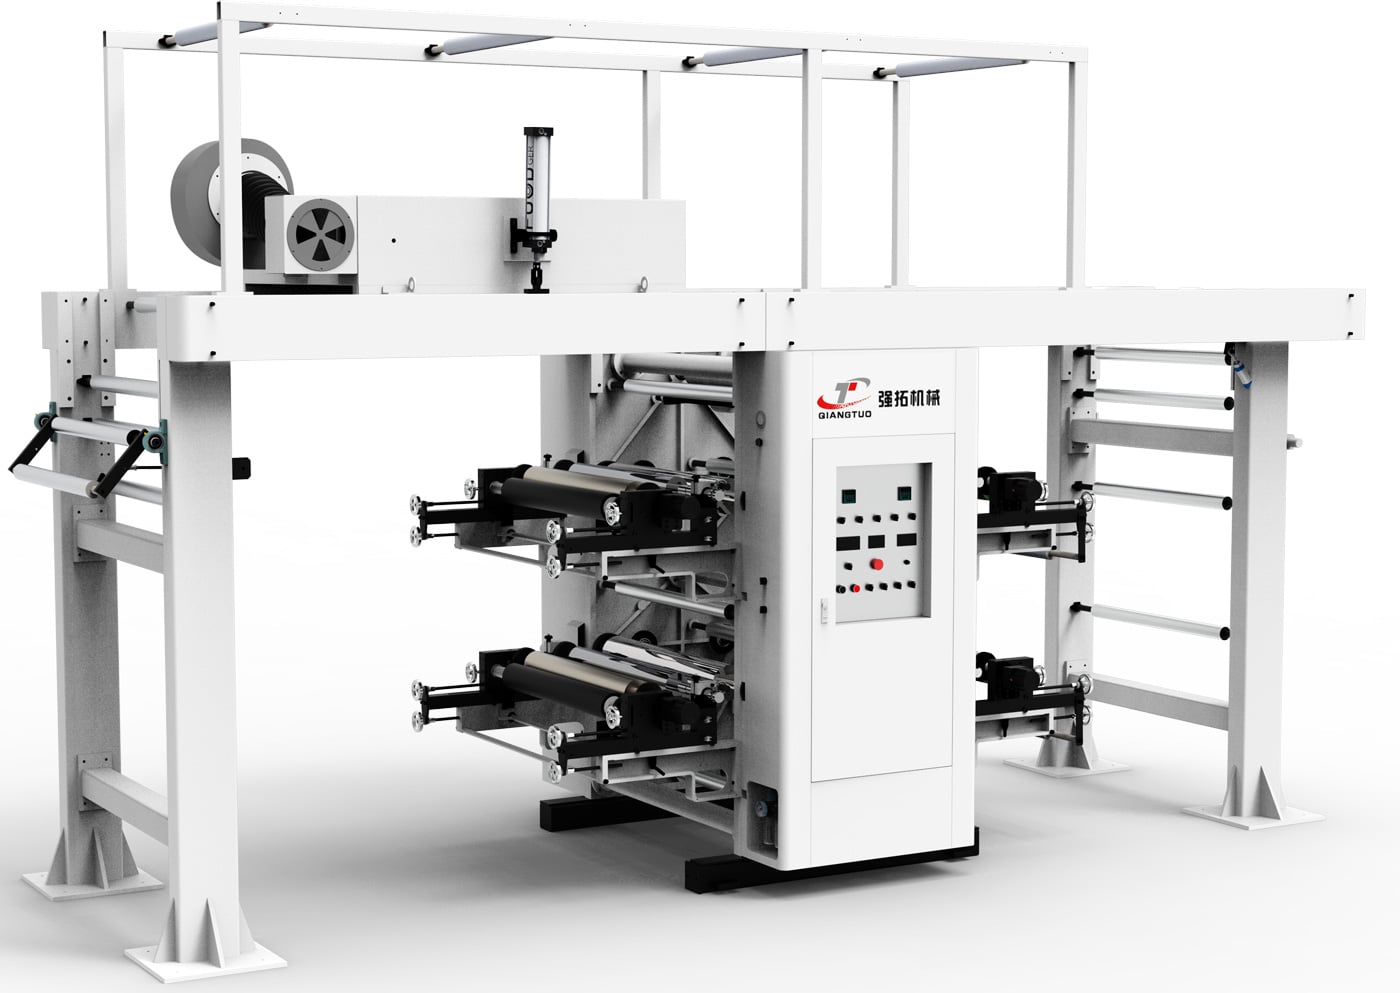
Die im zweiten Halbjahr 2026 veröffentlichten Prognoseaktualisierungen senden ein einheitliches Signal: Der Flexodruck befindet sich auf einer langsamen, aber verlässlichen Wachstumskurve. Der Bericht von Market Research Future vom 17. September 2026 prognostiziert für den weltweiten Flexodruckmarkt im Zeitraum 2025–2035 eine CAGR von 4,54 %, getrieben durch technologischen Fortschritt und anhaltende Nachfrage nach Verpackungen. Für Hersteller von Druckmaschinen und Verarbeiter gleichermaßen liegt der Wert dieser Kurve nicht in der Wachstumsrate selbst, sondern darin, was sie über den richtigen Zeitpunkt für Investitionen aussagt.
Nahezu das gesamte Wachstum im Flexodruck entsteht im Verpackungsbereich. Die weltweite flexible Verpackungsindustrie soll von 301,2 Milliarden US-Dollar im Jahr 2025 auf 369,6 Milliarden US-Dollar im Jahr 2030 ansteigen – eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2 % (Research and Markets). Gleichzeitig wird der weltweite Markt für Druckfarben von 19,16 Milliarden US-Dollar im Jahr 2026 auf 22,33 Milliarden US-Dollar im Jahr 2031 prognostiziert (Mordor Intelligence). Der Zusammenhang zwischen beiden Zahlen zeigt, dass die Ausweitung des Verpackungsvolumens und der Farbverbrauch parallel verlaufen: Der Anteilszuwachs des Flexodrucks resultiert hauptsächlich aus der Substitution von Tiefdruck und Offset – nicht aus einem branchenweiten Aufschwung.
Reife Märkte wachsen langsam – Mordor Intelligence schätzt den US-amerikanischen Flexodruckmarkt im Jahr 2025 auf 2,92 Milliarden US-Dollar mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von lediglich 2,77 %. Die Nachfrage nach Maschinen wird stattdessen von Schwellenländern getragen. In der ersten Jahreshälfte 2025 erreichten Chinas gesamte Einfuhren und Ausfuhren von Druckerzeugnissen, Druckmaschinen und Druckmaterialien 12,083 Milliarden US-Dollar, ein Plus von 1 % gegenüber dem Vorjahreszeitraum; die Exporte beliefen sich auf 9,682 Milliarden US-Dollar (Daten des chinesischen Zolls, zitiert in HKPM Nr. 164 der Hongkonger Druckereikammer). In Richtung Naher Osten wird für die Verpackungsnachfrage in der Türkei und Saudi-Arabien ein jährliches Wachstum von 5–6 % erwartet; lokale Hersteller beschleunigen dabei ihre Automatisierung sowie grüne Modernisierungsmaßnahmen und importieren aktiv hochentwickelte Maschinen (Sino-Corrugated, 01.09.2025). Der Schwerpunkt bei Maschinenbestellungen verschiebt sich zunehmend weg von der Nachfrage nach Ersatzanlagen in westlichen Ländern hin zu Neuanlagen (Greenfield Plants) in Südostasien, dem Nahen Osten, Afrika und Lateinamerika.
Erstens priorisieren Käufer, die ihre Kapazitäten erweitern möchten, die Frage ‚Können wir den Auftrag zuverlässig annehmen?‘ und bevorzugen daher bewährte Maschinendesigns sowie schnelle Lieferzeiten. Zweitens müssen Exporteure, die Kunden in der EU bedienen, bei der Beschaffung Kompatibilität mit recycelbaren Substraten sowie die Fähigkeit zur Verwendung wasserbasierter Tinten berücksichtigen. Drittens verkürzen steigende Lohnkosten die Amortisationsdauer für den Austausch von halbautomatischen durch vollservogesteuerte Anlagen. Die chinesische Druck- und Bindungsindustrie soll 2026 ein Gesamtvolumen von 485 Mrd. RMB erreichen – ein Anstieg von rund 3,2 % (inwwin.com.cn, 19.10.2026). Damit setzt sich das gleiche Muster fort: ‚langsame Wachstumsrate plus strukturelle Aufwertung‘, wobei die Ersatznachfrage weniger durch Kapazitätserweiterung als vielmehr durch Effizienzsteigerung und Einhaltung gesetzlicher Vorgaben getrieben wird.
 Aktuelle Nachrichten
2025-06-14
2025-06-15
2025-06-16
 EN