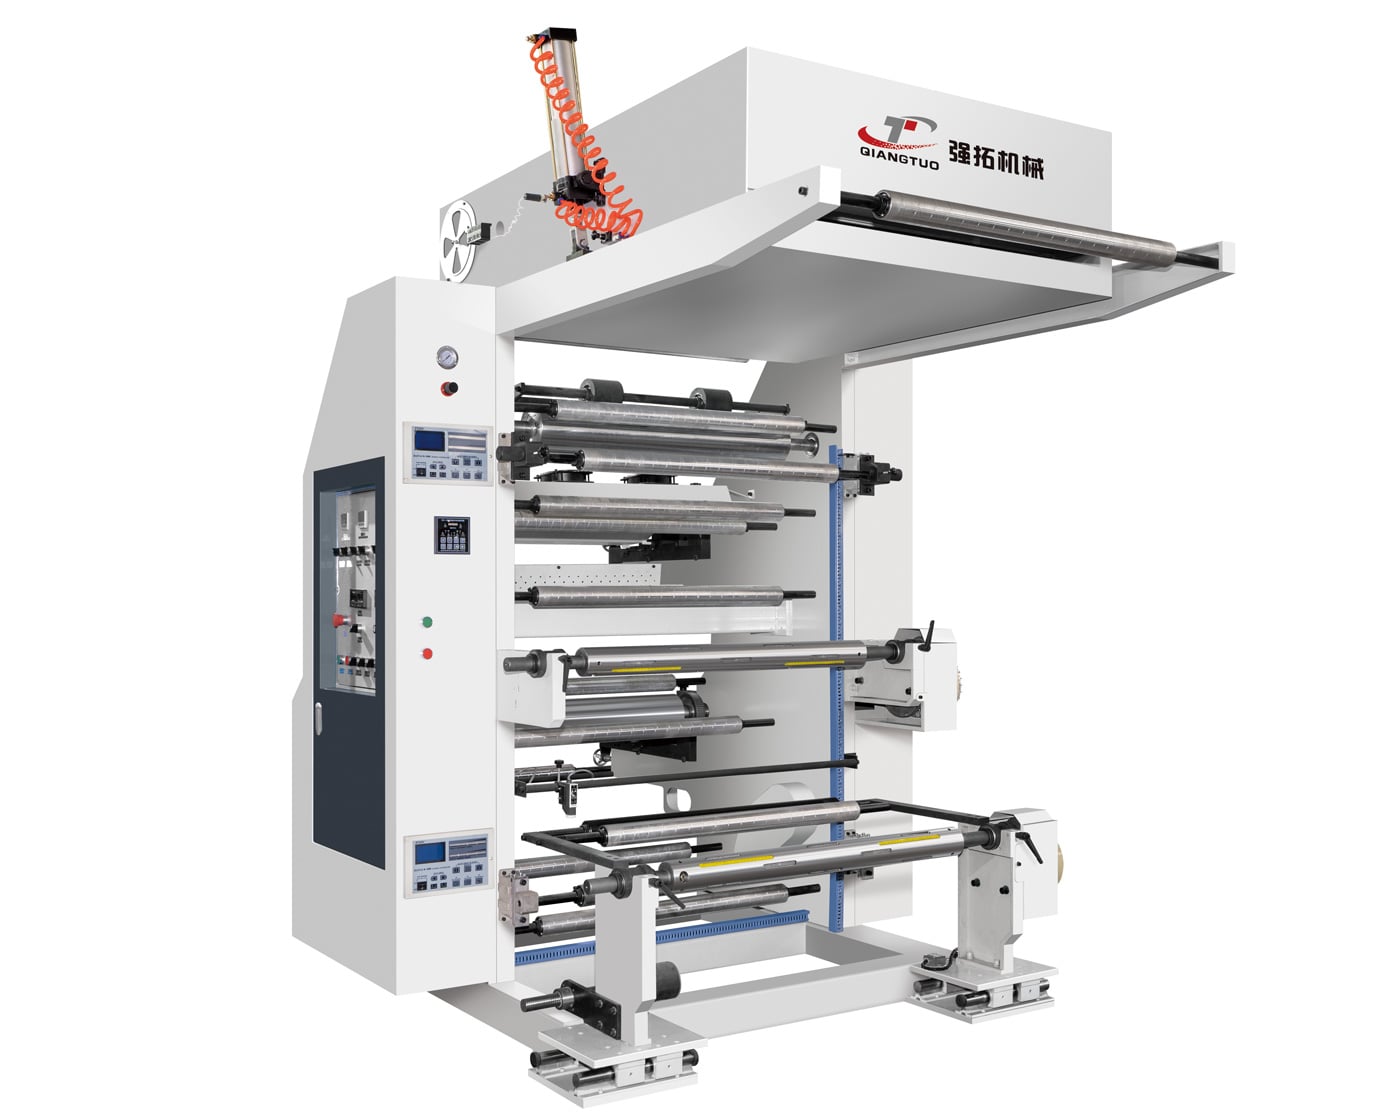
تُظهر بيانات الجمارك سمتين رئيسيتين لصادرات الصين من معدات الطباعة: استقرار في القيمة الإجمالية، وتحول في التركيب. وفقاً لأبحاث شركة كِيْين الصناعية المستندة إلى إحصاءات الجمارك الصينية، بلغ إجمالي قيمة الواردات والصادرات المحلية لمعدات الطباعة في الفترة من يناير إلى فبراير ٢٠٢٦ ما قيمته ١,٠٥٥ مليار دولار أمريكي، منها ٤٧١ مليون دولار أمريكي صادرات معدات الطباعة، و٤٣,٢١٣٩ مليون دولار أمريكي صادرات معدات التحضير للطباعة، بزيادة نسبتها ٣٠٪ مقارنة بالفترة نفسها من العام السابق (حسب رابطة الصين لتقنيات الطباعة والتعبئة CAGST، ٢٠٢٦-٠٤-٠٩). وعادةً ما يسبق نمو قطاع التحضير للطباعة الطلب على معدات الطباعة الفعلية — وهو ما يشير إلى أن العملاء في الخارج يستعدون لإضافة طاقات إنتاجية جديدة.
في النصف الأول من عام ٢٠٢٥، بلغ مجموع واردات الصين وصادراتها من المطبوعات ومعدات الطباعة ومواد الطباعة ١٢,٠٨٣ مليار دولار أمريكي، بزيادة نسبتها ١٪، بينما بلغت الصادرات ٩,٦٨٢ مليار دولار أمريكي (بيانات الجمارك الصينية، عبر غرفة طبّاعي هونغ كونغ رقم ١٦٤). والمجاميع شبه ثابتة، لكن التباين بين نمو قطاع ما قبل الطباعة ونمو قطاع الطباعة يشير إلى أن الاستثمارات الخارجية تنتقل من «إكمال الخطوط الداعمة» إلى «إنشاء خطوط جديدة». ولشركات تصنيع آلات الطباعة بالانطباع المرن، يُعَدُّ هذا فرصة يمكن التحضير لها مسبقًا: فشراء معدات ما قبل الطباعة يسبق عادةً شراء معدات الطباعة بعدة أرباع سنوية.
الشرق الأوسط (تركيا، المملكة العربية السعودية): من المتوقع أن ينمو الطلب على التغليف بنسبة ٥–٦٪ سنويًّا، مع إمكانات قوية في ألواح الكرتون المموج، والعلب القابلة للطي، وحاويات الأغذية، والتغليف الصديق للبيئة؛ وتسرّع الشركات المحلية المصنِّعة عمليات الأتمتة والتحديثات الخضراء، كما تستورد بنشاط المعدات المتقدمة. ويُفضَّل في هذه السوق حلول ذات أتمتة عالية وخطوط إنتاج متكاملة تُسلَّم كحزمة واحدة؛ بينما تُحدِّد نصف قطر الخدمة وتوافر قطع الغيار محليًّا نتيجة المنافسة.
جنوب شرق آسيا: استيعاب انتقال القدرات الإنتاجية في مجال التغليف المرِن والورقي، وهي سوق يهيمن عليها مورِّدو التحويل الموجَّهون نحو التصدير، الذين يطالبون باستقرار التشغيل المستمر وسرعة تغيير المهام، ويُعطون أولوية كبيرة لفترة استرداد الاستثمار. ومن المتوقع أن تصل صادرات الصين من حاويات التغليف الورقية إلى ١٥ مليار دولار أمريكي في عام ٢٠٢٦، وتتجه أساسًا إلى جنوب شرق آسيا وأوروبا وأمريكا الشمالية (المصدر: inwwin.com.cn، بتاريخ ٢٠٢٦-١٠-٢٠)، ما يؤكِّد استمرار توسيع القدرات التجهيزية في المنطقة.
أفريقيا وأمريكا اللاتينية: تسيطر عليها المصانع الجديدة وعمليات شراء الآلات الأولى، حيث تشكّل استقرار الشبكة الكهربائية وقدرة الصيانة وتدريب المشغلين القيود الحاسمة. وتُقبل المكابس شبه الخدمية وبنيويًّا بسيطةً بسهولةٍ أكبر، كما أن الإرشاد عن بُعد ومجموعات قطع الغيار الموحَّدة تقدِّم قيمةً كبيرةً جدًّا.
أولًا: وثائق الامتثال: شهادة المطابقة الأوروبية (CE) والملفات الفنية وإعلانات المواد وفهم متطلبات العملاء الأوروبيين المتعلقة بتوجيه حزم المنتجات والتعبئة (PPWR). ثانيًا: الخدمة المُحلَّلة محليًّا: تؤثِّر دورات التركيب والتشغيل الأولي والتدريب وسرعة توريد قطع الغيار بشكل مباشر في تحديد الطلبيات المتكرِّرة. ثالثًا: القدرة على إثبات الجودة عبر العيِّنات: يرسل العملاء في الخارج موادهم الخاصة بشكل متزايد ويطالبون بإثبات الجودة قبل الشحن بدلًا من الاعتماد فقط على ورقة المواصفات عند الطلب. وهذه الثلاثة كلها قدراتٌ تمتلكها الشركات المصنِّعة، وليست الوسطاء التجاريين.
 أخبار عاجلة
 EN