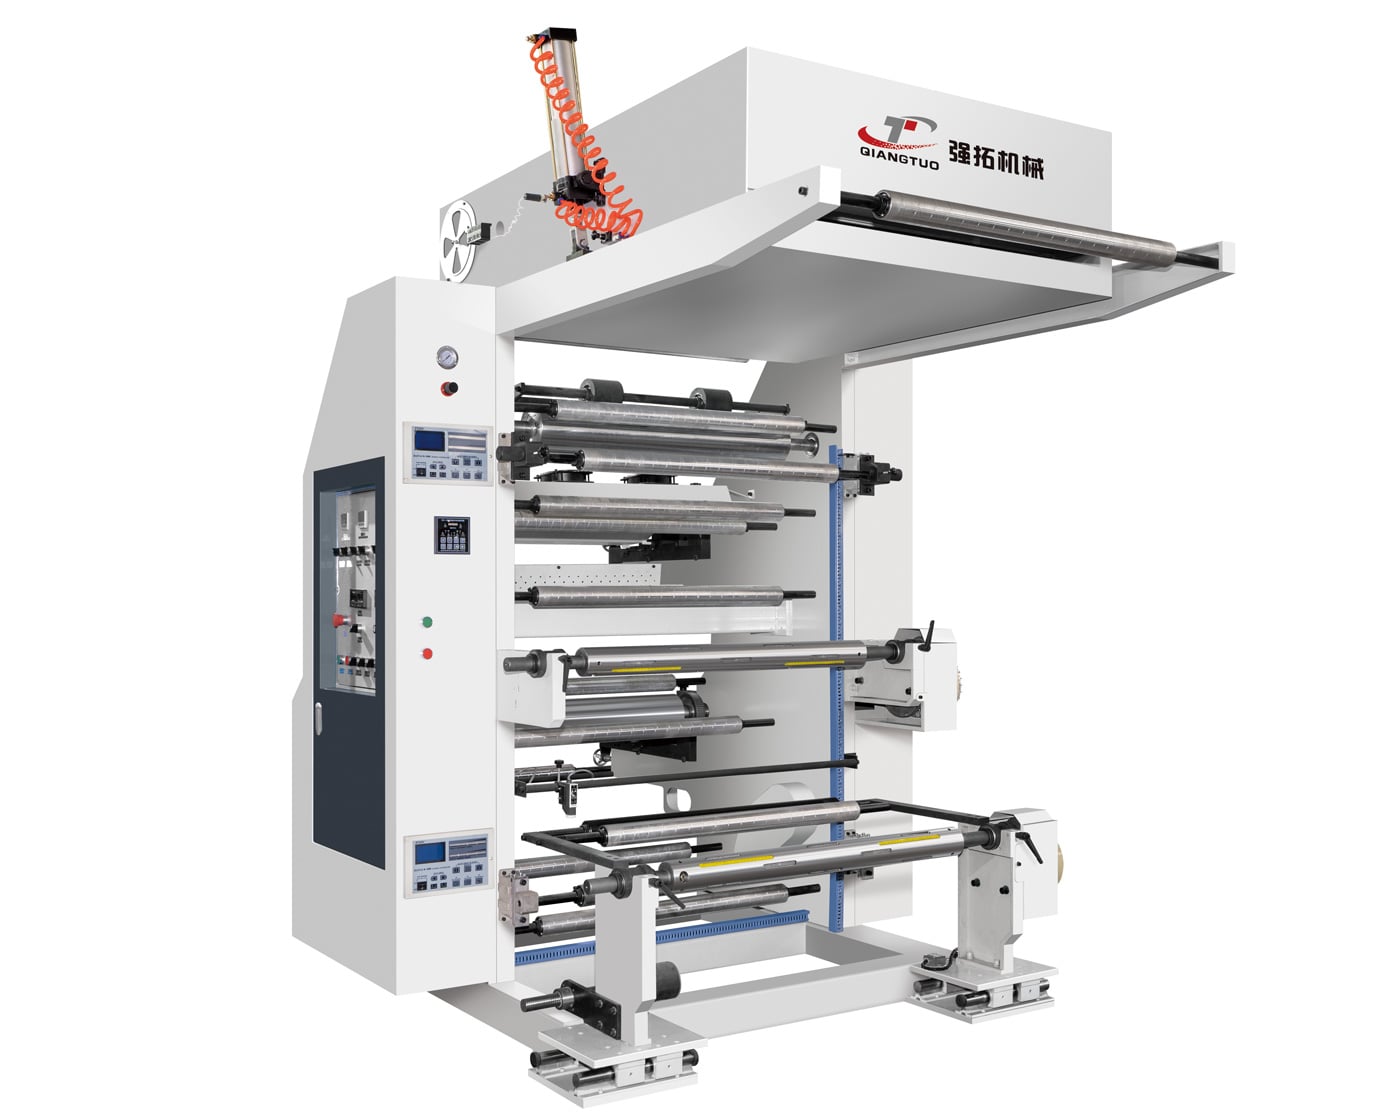
세관 자료는 중국 인쇄 장비 수출의 두 가지 특징을 보여준다: 총액은 안정적이지만 구조는 변화 중이다. 키인 산업 연구소가 중국 세관 통계를 기반으로 분석한 바에 따르면, 2026년 1~2월 국내 인쇄 장비의 수입·수출 총액은 10억 5,500만 달러였으며, 이 중 인쇄 장비 수출액은 4억 7,100만 달러, 전단계 인쇄 장비 수출액은 4,321만 3,900달러로, 전년 동기 대비 30% 증가했다(중국 인쇄 기술 표준 협회(CAGST), 2026-04-09). 전단계 장비 수요 증가는 일반적으로 인쇄 장비 수요 증가를 선행하며, 해외 고객이 새로운 생산 능력을 확충하려는 움직임을 시사한다.
2025년 상반기 중국의 인쇄물, 인쇄 장비 및 인쇄 자재 수출입 총액은 120억 8300만 달러로, 전년 동기 대비 1% 증가했다(중국 세관 자료, 홍콩 인쇄업협회 HKPM 제164호 인용). 수출액은 96억 8200만 달러였다. 전체 규모는 거의 정체된 상태이지만, 사전 인쇄(pre-press) 부문과 인쇄(press) 부문의 성장 격차는 해외 투자가 ‘보완 라인 완성’에서 ‘신규 라인 구축’으로 전환하고 있음을 시사한다. 플렉소 인쇄기 제조사에게는 이 기회를 사전에 준비할 수 있는 창이다. 사전 인쇄 장비 구매는 일반적으로 인쇄 장비 구매보다 수 분기 앞선다.
중동(터키, 사우디아라비아): 포장 수요는 연간 5~6% 성장할 것으로 예상되며, 골판지, 폴딩 카톤, 식품 용기, 친환경 포장 분야에서 강한 잠재력을 보이고 있다. 현지 제조업체들은 자동화 및 친환경 개조를 가속화하고 있으며, 첨단 장비 도입에도 적극적이다. 이 시장은 높은 자동화 수준과 일괄 공급되는 완전한 생산 라인을 선호한다. 서비스 반경과 현지 예비 부품 재고가 경쟁 결과를 좌우한다.
동남아시아: 유연 포장 및 종이 포장 설비의 이전 수요를 흡수하고 있으며, 주로 수출 지향형 가공업체들이 주도하고 있다. 이들 업체는 안정적인 연속 운전과 빠른 작업 전환을 요구하며, 투자 회수 기간을 매우 중시한다. 중국의 종이 포장 용기 수출액은 2026년에 150억 달러에 이를 것으로 전망되며, 주요 수출처는 동남아시아, 유럽, 북미이다(inwwin.com.cn, 2026-10-20). 이는 해당 지역 내 가공 능력 확대가 지속될 것임을 입증한다.
아프리카 및 라틴 아메리카: 신설 공장과 최초 기계 구매가 주를 이루는 상황에서, 전력망 안정성, 정비 역량, 그리고 운영자 교육이 핵심 제약 요인이다. 반서보 방식 및 구조적으로 단순한 프레스가 더 쉽게 수용되며, 원격 지원과 표준화된 예비 부품 키트가 특히 높은 가치를 지닌다.
첫째, 규제 준수 서류: CE 인증 및 기술 파일, 자재 선언서, 그리고 EU 고객의 PPWR 요구사항에 대한 이해. 둘째, 현지화된 서비스: 설치 및 시운전 주기, 교육, 그리고 예비 부품 공급 속도가 재주문 여부를 직접적으로 결정한다. 셋째, 샘플 검증 역량: 해외 고객들이 점차 자체 자재를 공급하고, 매개변수 사양서만으로 주문하기보다는 출하 전 검증을 요구하고 있다. 이 세 가지 모두 제조사의 역량이며, 무역업자의 역량이 아니다.
 최신 소식
2025-06-14
2025-06-15
2025-06-16
 EN