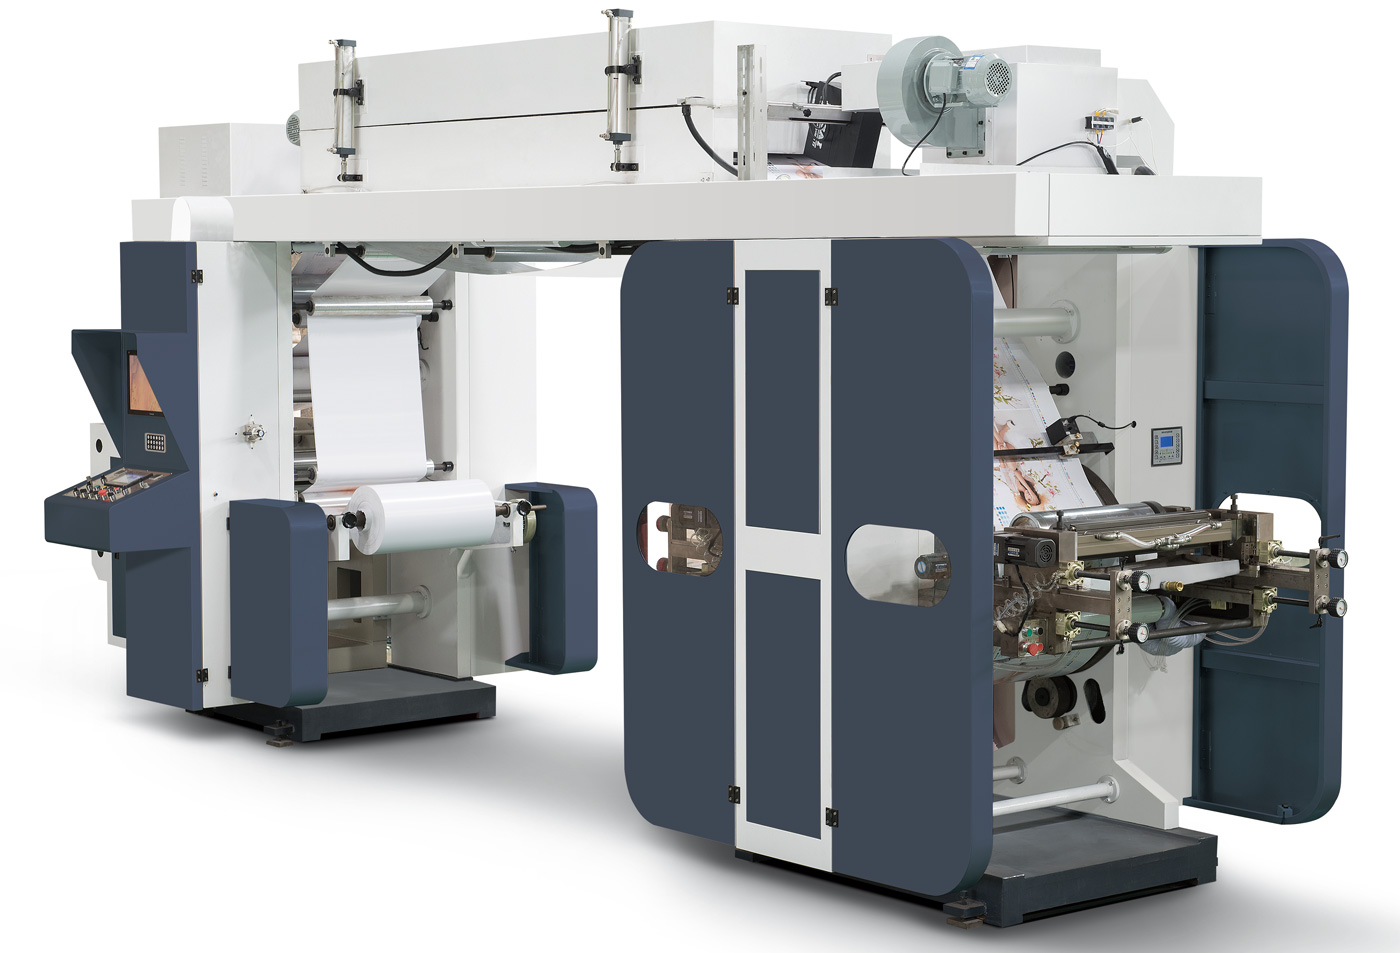
Митні дані виявляють дві особливості експорту китайського друкарського обладнання: стабільні загальні обсяги та змінювану структуру. Згідно з дослідженням Keyin Industry Research на основі статистики Китайської митниці, у січні–лютому 2026 року загальна вартість імпорту та експорту вітчизняного друкарського обладнання становила 1,055 млрд дол. США, у тому числі експорт друкарського обладнання — 471 млн дол. США, а експорт переддрукарського обладнання — 43,2139 млн дол. США, що на 30 % більше порівняно з попереднім роком (джерело: CAGST, 2026-04-09). Зростання обсягів переддрукарського обладнання зазвичай передує зростанню попиту на друкарське обладнання — це сигнал про те, що заморські клієнти готують нові виробничі потужності.
У першому півріччі 2025 року загальний обсяг імпорту та експорту Китаю друкованих матеріалів, друкарського обладнання й друкарських матеріалів становив 12,083 млрд дол. США, що на 1 % більше, ніж у попередньому періоді; обсяг експорту — 9,682 млрд дол. США (дані Китайської митниці, через Гонконгську палату друкарів HKPM № 164). Загальні показники майже не змінилися, але розбіжність у темпах зростання переддрукарського й друкарського обладнання вказує на те, що закордонні інвестиції зміщуються від «завершення допоміжних ліній» до «створення нових ліній». Для виробників флексографічних друкарських машин це можливість, яку можна підготувати заздалегідь: закупівля переддрукарського обладнання, як правило, передує закупівлі друкарського обладнання на кілька кварталів.
Близький Схід (Туреччина, Саудівська Аравія): Прогнозується, що попит на упаковку зростатиме щорічно на 5–6 %, з особливо високим потенціалом для гофрованого картону, складаних коробок, ємностей для харчових продуктів та екологічно чистої упаковки; місцеві виробники прискорюють автоматизацію та «зелені» модернізації й активно імпортують передове обладнання. На цьому ринку переважають високорівнева автоматизація та повні технологічні лінії, поставлені «під ключ»; вирішальними факторами є радіус обслуговування та наявність запасних частин на місці.
Південно-Східна Азія: Забезпечення перенесення потужностей у сфері гнучкої та паперової упаковки, що домінує серед експортно орієнтованих перетворювачів, які вимагають стабільної безперервної роботи, швидкої зміни завдань і надзвичайно уважно оцінюють термін окупності. Експорт паперової упаковки з Китаю у 2026 році прогнозується на рівні 15 млрд дол. США, причому основними напрямками поставок є Південна Східна Азія, Європа та Північна Америка (inwwin.com.cn, 2026-10-20) — що підтверджує тривале розширення потужностей з переробки в регіоні.
Африка та Латинська Америка: переважно зумовлено новими заводами та придбанням перших пресів, де обмежувальними факторами є стабільність електромережі, можливості технічного обслуговування та підготовка операторів. Півсервоприводні й конструктивно прості преси легше приймаються на ринку, а віддалене керівництво разом із уніфікованими комплектами запасних частин мають надзвичайно високу цінність.
По-перше, документація відповідності: сертифікати CE й технічні файли, декларації щодо матеріалів та розуміння вимог європейських клієнтів до директиви ЄС про енергоефективність продуктів (PPWR). По-друге, локалізована сервісна підтримка: тривалість циклів монтажу й введення в експлуатацію, навчання персоналу та швидкість постачання запасних частин безпосередньо визначають ймовірність повторних замовлень. По-третє, здатність надавати зразки для перевірки: замовники з-за кордону все частіше надсилають власні матеріали й вимагають підтвердження якості перед відправленням замовлення, а не просто замовляють за параметрами з технічного опису. Усі три аспекти є компетенціями виробників, а не торгових посередників.
 Гарячі новини
2025-06-14
2025-06-15
2025-06-16
 EN