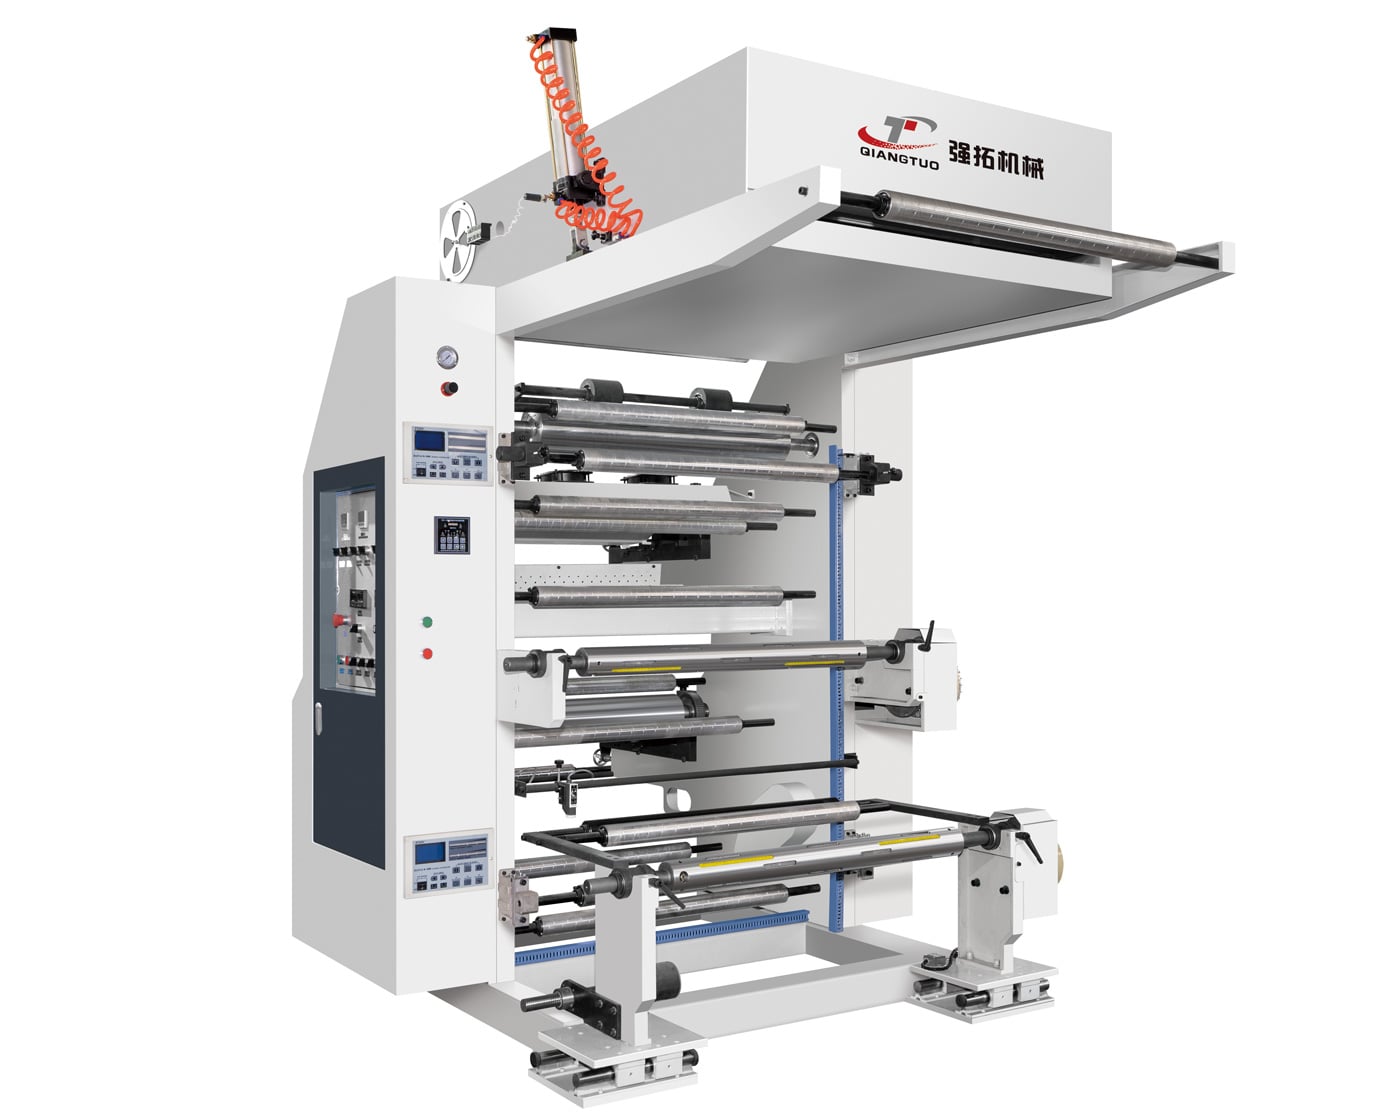
税関データが示す中国の印刷機械輸出の2つの特徴:総額は安定しているが、構成は変化している。キーヤン産業研究(中国税関統計に基づく)によると、2026年1~2月の国内印刷機械の輸出入総額は10億5,500万米ドルで、そのうち印刷機械の輸出額は4億7,100万米ドル、製版前工程機械の輸出額は4,321万3,900米ドルであり、前年同期比で30%増加した(CAGST、2026年4月9日付)。「製版前工程」分野の成長は通常、印刷機本体の需要増加に先行する——これは海外顧客が新たな生産能力を整えようとしていることを示唆している。
2025年上半期(H1)における中国の印刷物、印刷機械および印刷材料の輸出入総額は120億8300万米ドルに達し、前年同期比で1%の増加となった(中国税関データ、香港印刷業協会『HKPM』第164号より)。総額はほぼ横ばいだが、デジタル制版(プリプレス)分野と印刷機(プレス)分野の成長率の乖離から、海外投資の方向性が「サプライチェーンの補完」から「新規生産ラインの構築」へと移行しつつあることがうかがえる。フレキソ印刷機メーカーにとっては、この動きを事前に準備できる好機である。実際、プリプレス機器の調達は、印刷機本体の調達よりも通常数四半期先行する傾向がある。
中東(トルコ、サウジアラビア): 包装需要は年率5~6%の成長が見込まれており、段ボール、折りたたみ段ボール箱、食品容器、グリーン包装分野で特に高い潜在力があります。国内メーカーは自動化およびグリーン改造を加速させ、先進設備の積極的な導入を進めています。この市場では、高度な自動化とワンパッケージでの完全ライン供給が重視されており、サービス対応範囲および現地におけるスペアパーツ在庫の有無が成否を左右します。
東南アジア: 柔軟包装および紙包装の生産能力移転を吸収しており、安定した連続運転と迅速なジョブチェンジを求める輸出志向型加工業者が中心です。また、投資回収期間を重視する傾向が強いです。中国の紙包装容器輸出額は2026年に150億米ドルに達すると予測されており(inwwin.com.cn、2026年10月20日)、主に東南アジア、欧州、北米へ向けられています。これは、当該地域における加工能力の継続的な拡大を裏付けるものです。
アフリカおよび中南米: グリーンフィールド工場や初回導入機の購入が主流であり、電力網の安定性、保守対応能力、オペレーターの訓練水準が制約要因となっている。半サーボ式や構造がシンプルなプレス機は比較的受け入れられやすく、遠隔支援と標準化されたスペアパーツキットは、特に高い価値を発揮する。
第1に、コンプライアンス関連文書:CEマーク取得および技術文書、材料申告書類、さらにEU顧客のPPWR(包装および包装廃棄物規則)への対応理解。第2に、現地対応サービス:据付・立ち上げ作業のサイクル、技術指導、およびスペアパーツ供給の迅速性が、再注文の有無を直接左右する。第3に、サンプルによる実証能力:海外顧客は自社素材を持ち込んで試し打ちを求めるケースが増え、単なる仕様表に基づく受注ではなく、出荷前の実証を必須とする傾向が強まっている。これら3つは、貿易商ではなく製造メーカー自身が備えるべき能力である。
 最新ニュース
2025-06-14
2025-06-15
2025-06-16
 EN