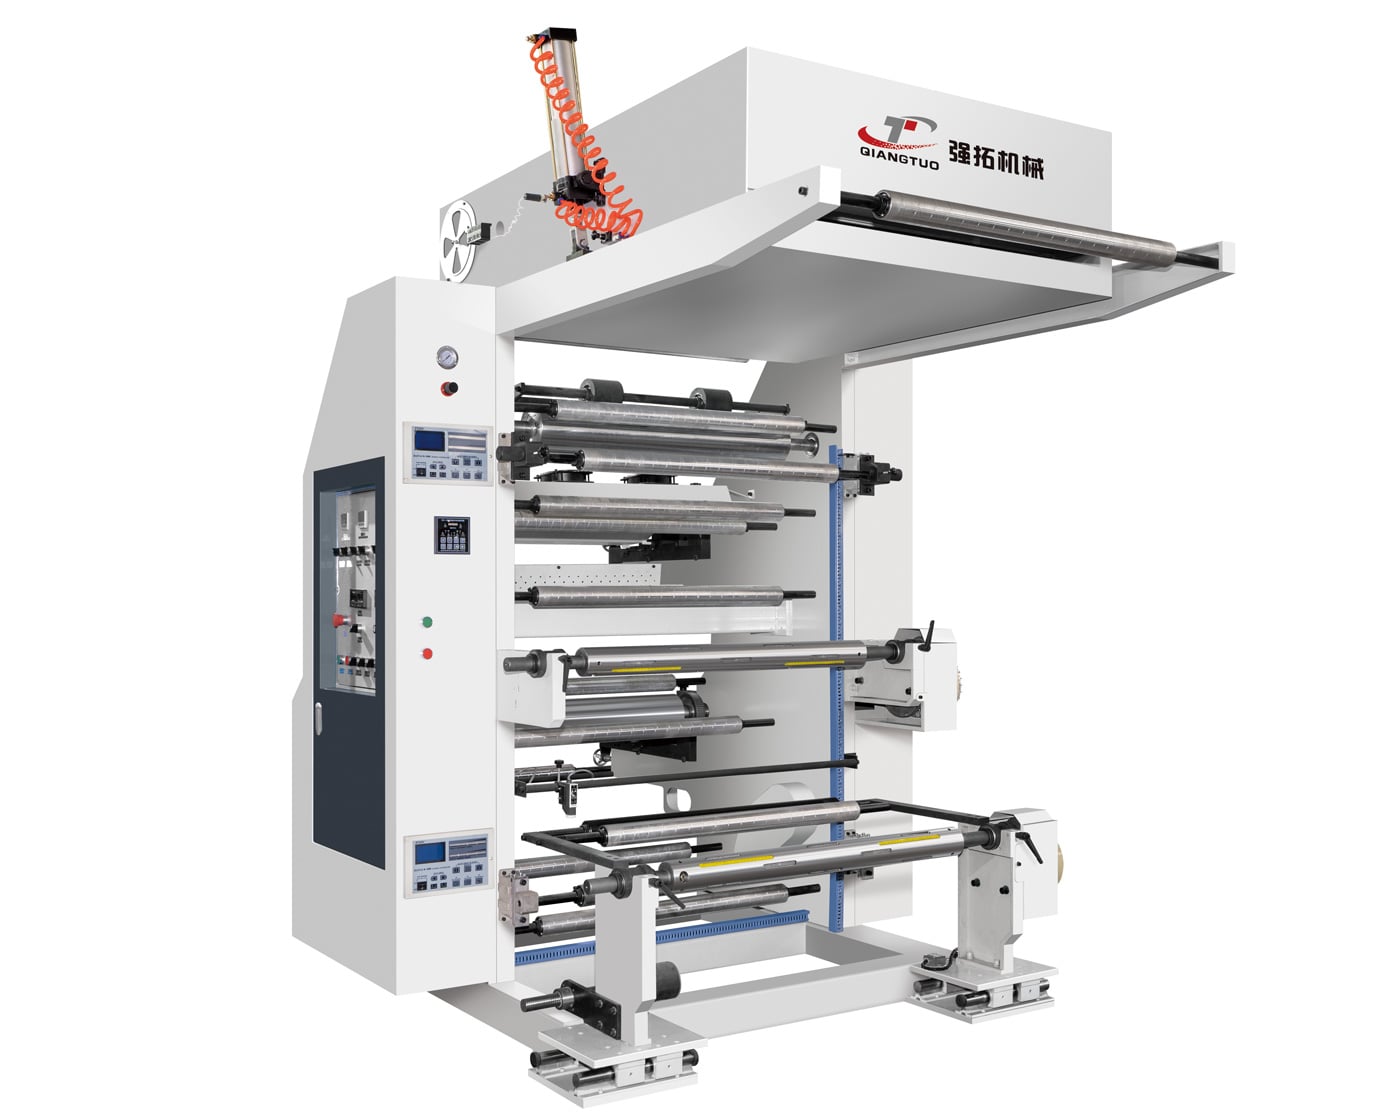
Dane celnego szkicują dwie cechy eksportu chińskiego sprzętu drukarskiego: stabilne łączne wartości oraz zmieniającą się strukturę. Zgodnie z badaniami Keyin Industry Research opartymi na statystykach Chińskiej Służby Celnej, w styczniu–lutym 2026 roku łączna wartość importu i eksportu krajowego sprzętu drukarskiego wyniosła 1,055 mld USD, w tym eksport sprzętu drukarskiego – 471 mln USD, a eksport sprzętu do przygotowania do druku – 43,2139 mln USD, co oznacza wzrost o 30% w porównaniu do poprzedniego roku (źródło: CAGST, 2026-04-09). Wzrost sprzedaży sprzętu do przygotowania do druku zwykle poprzedza wzrost popytu na maszyny drukujące — sygnalizuje, że zagraniczni klienci przygotowują nowe moce produkcyjne.
W pierwszym półroczu 2025 r. łączny import i eksport Chin w zakresie wydruków, sprzętu drukarskiego oraz materiałów drukarskich osiągnął 12,083 mld USD, co oznacza wzrost o 1 %; wartość eksportu wyniosła 9,682 mld USD (dane Chińskiej Służby Celnego, za pośrednictwem Izby Drukarskiej Hongkongu HKPM nr 164). Łączne wartości pozostają niemal bez zmian, jednak rozbieżność w tempach wzrostu segmentów przeddrukowych i drukarskich wskazuje na zmianę kierunku inwestycji zagranicznych – od „uzupełniania linii wspomagających” do „budowy nowych linii produkcyjnych”. Dla producentów maszyn drukujących metodą flexo jest to okno możliwości, które można przygotować z wyprzedzeniem: zakupy wyposażenia przeddrukowego zwykle poprzedzają zakupy maszyn drukujących o kilka kwartałów.
Bliski Wschód (Turcja, Arabia Saudyjska): Oczekuje się, że popyt na opakowania będzie rosnąć o 5–6% rocznie, z dużym potencjałem w zakresie tektury falistej, kartonów składanych, pojemników spożywczych oraz ekologicznych opakowań; lokalni producenci przyspieszają automatyzację i modernizację w kierunku zrównoważonego rozwoju oraz aktywnie importują zaawansowane wyposażenie. Na tym rynku preferowane są rozwiązania o wysokim stopniu automatyzacji oraz kompleksowe linie produkcyjne dostarczane jako jedna całość; decydujące znaczenie mają promień obsługi serwisowej oraz lokalny zapas części zamiennych.
Azja Południowo-Wschodnia: Przyjmowanie mocy produkcyjnej z sektora elastycznych i papierowych opakowań, dominowane przez konwerterów skierowanych na eksport, którzy wymagają stabilnej, ciągłej pracy maszyn oraz szybkiej zmiany zadań produkcyjnych, przy jednoczesnym dużym nacisku na okres zwrotu inwestycji. Eksport chińskich papierowych opakowań kontenerowych osiągnie w 2026 r. wartość 15 mld USD, trafiając głównie do Azji Południowo-Wschodniej, Europy oraz Ameryki Północnej (źródło: inwwin.com.cn, 2026-10-20) — co potwierdza kontynuację ekspansji mocy przetwarzania w regionie.
Afryka i Ameryka Łacińska: dominowane przez nowe zakłady i zakupy pierwszych maszyn, gdzie stabilność sieci energetycznej, zdolność serwisowa oraz szkolenie operatorów stanowią ograniczające czynniki. Półserwomechaniczne i konstrukcyjnie proste prasy są łatwiej akceptowane, a zdalna pomoc techniczna wraz ze standardowymi zestawami części zamiennych ma szczególnie dużą wartość.
Po pierwsze dokumentacja zgodności: certyfikaty CE i pliki techniczne, deklaracje materiałów oraz zrozumienie wymagań klientów unijnych w zakresie PPWR. Po drugie lokalna obsługa serwisowa: czas instalacji i uruchomienia, szkolenia oraz szybkość dostawy części zamiennych decydują bezpośrednio o powtórnym zamówieniu. Po trzecie możliwość weryfikacji na próbniku: zagraniczni klienci coraz częściej wysyłają własne materiały i wymagają weryfikacji przed wysyłką zamiast zamawiania wyłącznie na podstawie arkusza parametrów. Wszystkie trzy aspekty to kompetencje producentów, a nie handlowców.
 Gorące wiadomości
2025-06-14
2025-06-15
2025-06-16
 EN